Notre thèse d'investissement : pourquoi la valeur du marché de l'art se concentre

Le marché de l'art mondial a représenté 59,6 milliards de dollars en 2025 (source : Art Basel & UBS, The Art Market Report 2026). Ce chiffre donne une impression d'étendue. En réalité, la valeur y est très concentrée : sur quelques segments de l'histoire de l'art, et, à l'intérieur de ces segments, sur un petit nombre d'artistes. Cette concentration est le point de départ de la thèse d'investissement de matis. Cet article explique d'où elle vient, pourquoi elle fonde nos choix, comment elle guide la préparation de la revente, et ce qu'elle ne garantit pas.
Quatre courants, trois quarts de la valeur des enchères
Le périmètre de matis couvre quatre courants : l'impressionnisme, le post-impressionnisme, l'art moderne et l'art d'après-guerre, soit une création qui s'étend de 1870 à 1980. Le rapport Art Basel & UBS les regroupe en trois catégories. En 2025, leur poids dans la valeur des ventes aux enchères de beaux-arts s'est réparti ainsi (source : Art Basel & UBS, The Art Market Report 2026) :
- Impressionnisme et post-impressionnisme : 19 %, contre 14 % en 2024, soit 1,8 milliard de dollars, après une progression de 47 % en valeur ;
- Art moderne : 24 %, soit 2,4 milliards de dollars, en progression de 9 % ;
- Art d'après-guerre : 31 %, soit 3,1 milliards de dollars, premier segment en valeur malgré un recul de 3 %.
Ensemble, ces segments ont représenté 74 % de la valeur des ventes aux enchères mondiales de beaux-arts. Si l'on y ajoute l'art contemporain (14 %, soit 1,4 milliard de dollars), l'ensemble des courants de l'impressionnisme à aujourd'hui porte 88 % de cette valeur ; les maîtres anciens au sens large n'en représentent que 11 %, un peu moins de 1,2 milliard (calcul matis d'après Art Basel & UBS, The Art Market Report 2026). Le rapport relève par ailleurs un rééquilibrage structurel vers les artistes établis : en 2025, les prix les plus élevés sont restés concentrés sur les segments les plus établis du marché, plutôt que sur les artistes récents.
Avertissement : les performances passées ne préjugent pas des performances futures. L'investissement dans des actifs non cotés présente un risque de perte partielle ou totale du capital investi.
Analyse matis. Ces quatre courants ont un point commun : leur histoire est écrite. Les artistes sont identifiés, leurs œuvres majeures répertoriées, leur place dans les musées acquise depuis des décennies. C'est ce consensus, plus que la mode d'une saison, qui attire une demande internationale sur ces segments. Les répartitions varient toutefois d'une année à l'autre : la part de l'après-guerre et du contemporain recule depuis quatre ans, celle de l'impressionnisme a fortement progressé en 2025.
À l'intérieur de ces segments, quelques signatures portent la valeur
La concentration ne s'arrête pas aux segments. Elle se retrouve dans les prix et dans les noms.
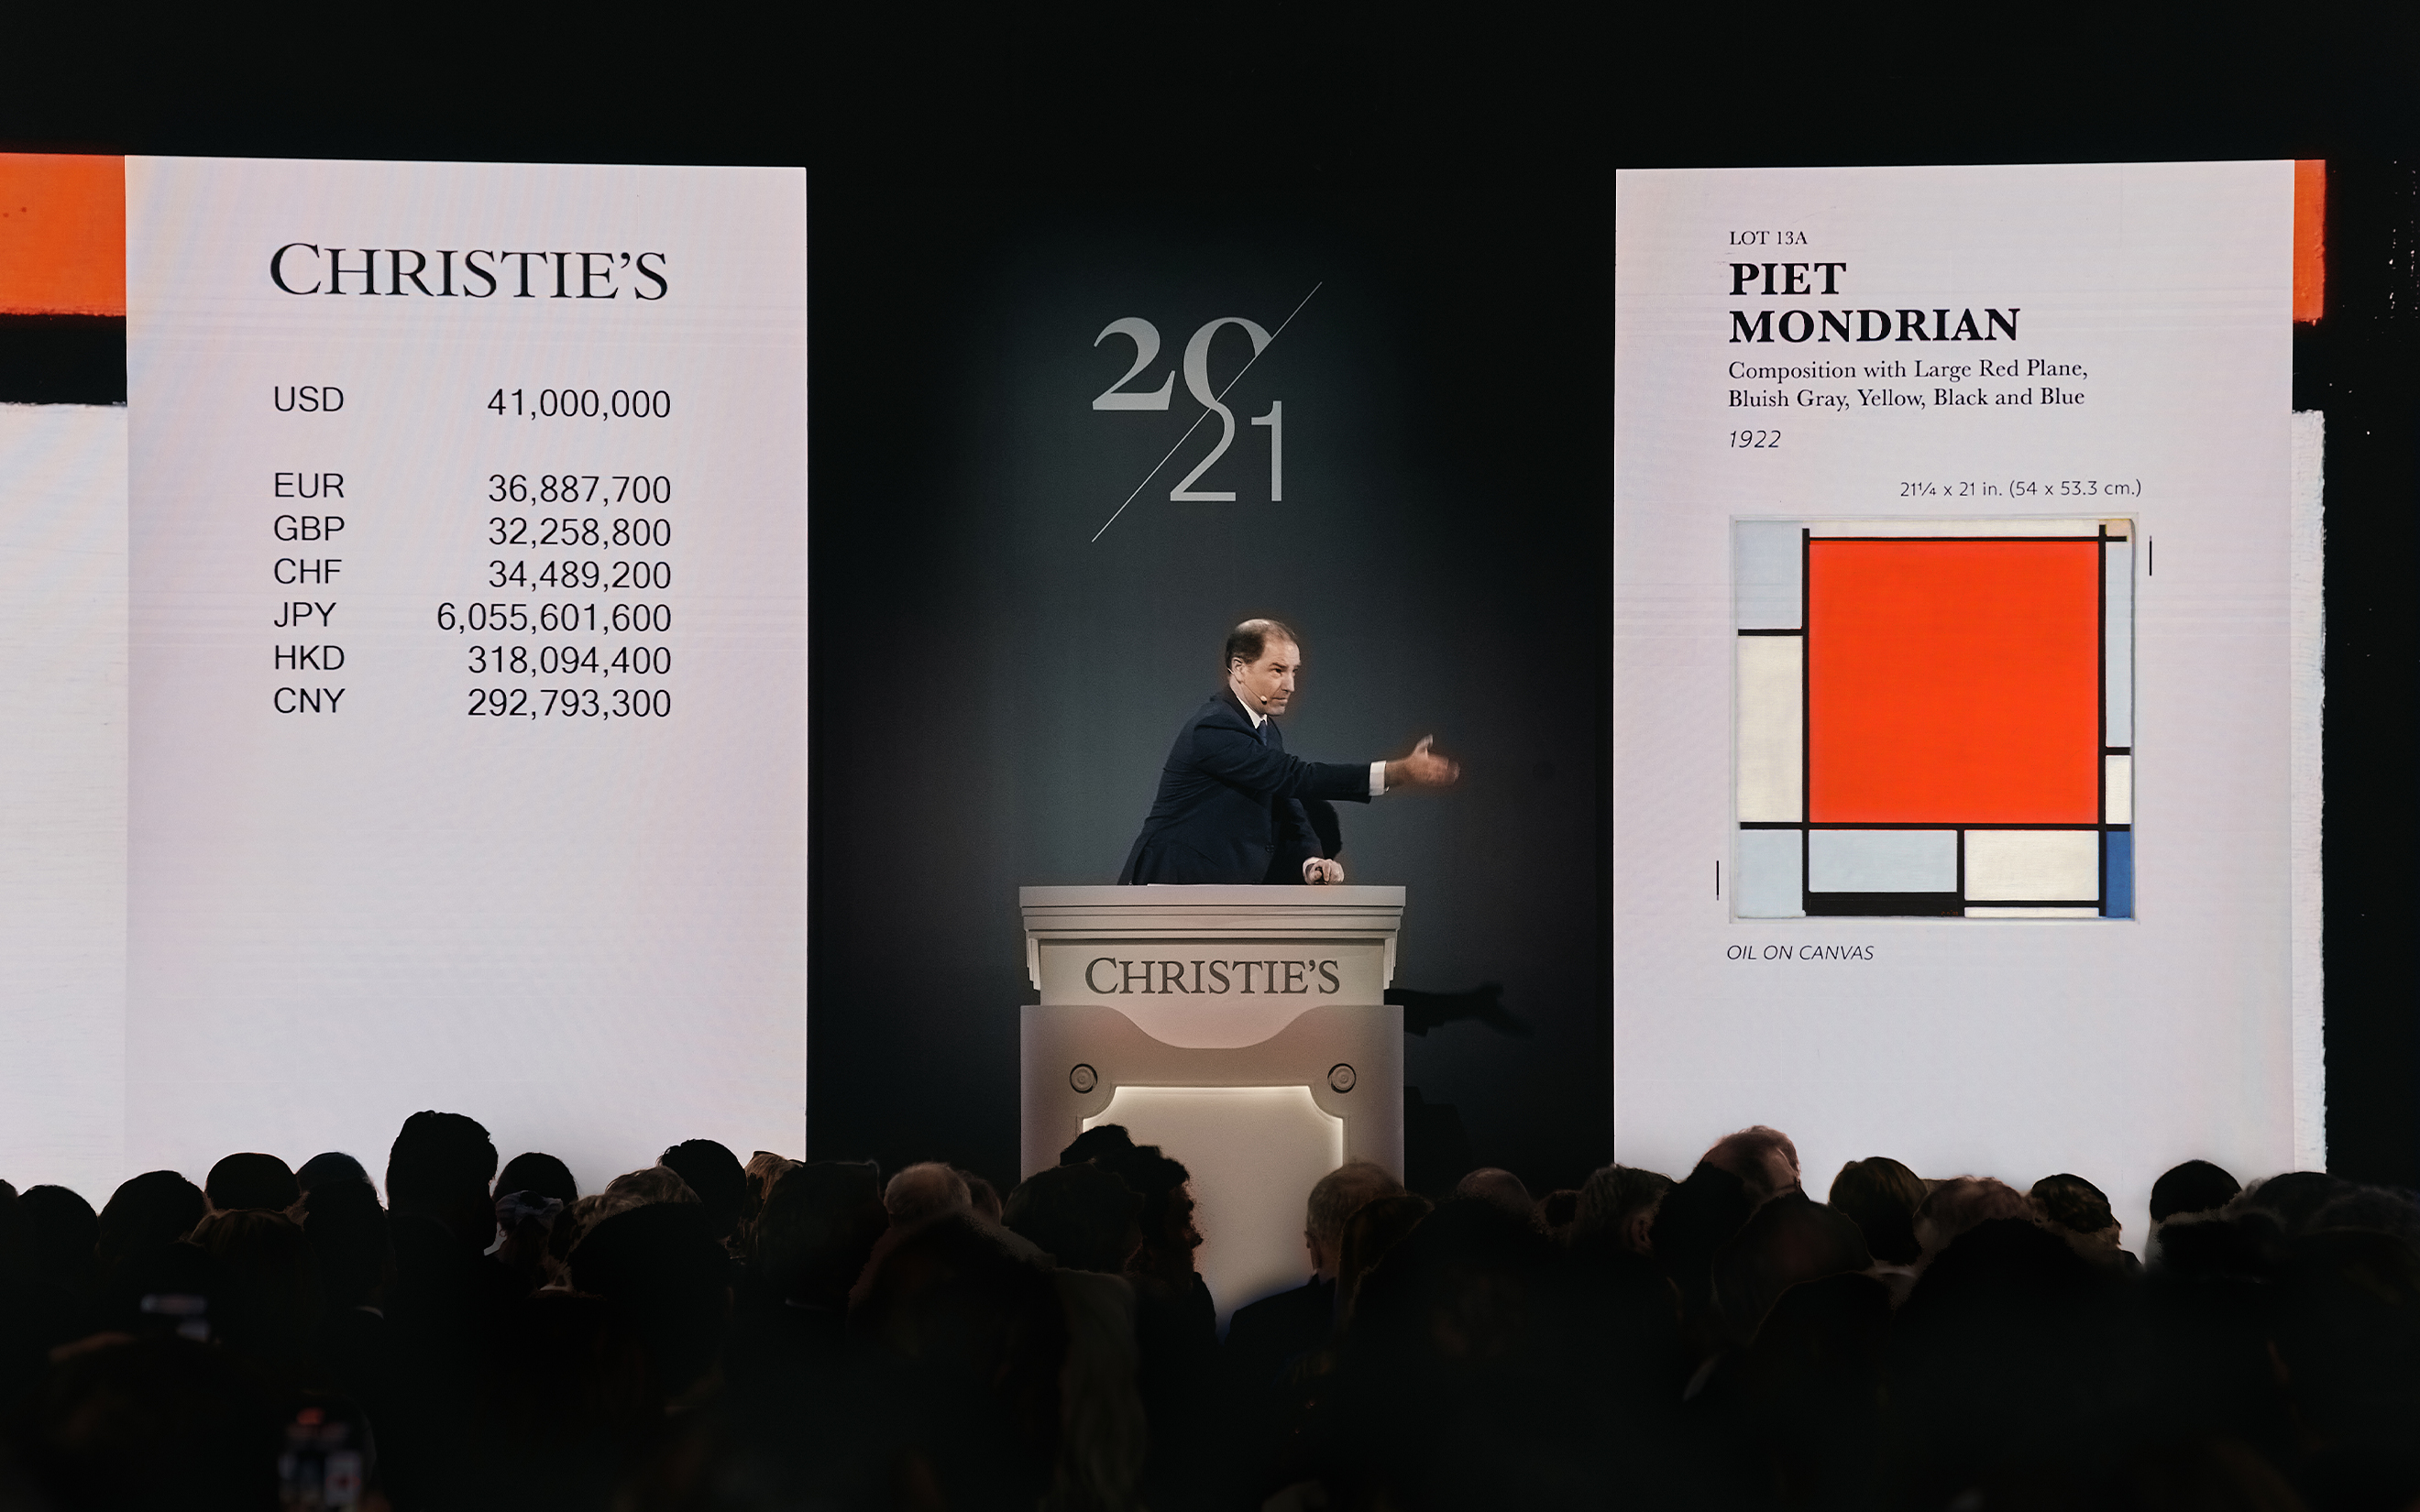
Un haut de marché qui concentre la valeur, et qui s'étoffe. Plus de la moitié (56 %) de la valeur des ventes aux enchères en salle provient de lots adjugés plus d'un million de dollars. Et ce segment n'est pas marginal : en 2025, le nombre d'œuvres adjugées au-delà d'un million de dollars a progressé de 15 %, et leur valeur de 21 % ; au-delà de dix millions, la valeur a progressé de 30 % (source : Art Basel & UBS, The Art Market Report 2026).
Un seul lot l'illustre : le Portrait d'Elisabeth Lederer de Gustav Klimt a été adjugé 236,4 millions de dollars chez Sotheby's New York en novembre 2025, le deuxième prix le plus élevé jamais atteint aux enchères. Le segment impressionniste et post-impressionniste a porté six des dix lots les plus chers de l'année (source : Art Basel & UBS, The Art Market Report 2026).
Des centaines de milliers d'artistes, une centaine de noms qui comptent. Les bases de données d'Artprice couvrent plus de 865 000 artistes, et 867 000 œuvres ont été adjugées aux enchères dans le monde en 2025 (source : Artprice). Pour suivre le cœur du marché, l'indice Artprice100® n'en retient pourtant qu'une centaine : les artistes dont les ventes aux enchères ont été à la fois les plus élevées sur cinq ans et les plus régulières, avec au moins dix adjudications par an. Et même parmi ces cent noms, la valeur reste concentrée. Dans la composition la plus récente de l'indice, publiée en avril 2026 et établie au 1er janvier 2025, les cinq premiers artistes — Pablo Picasso (7,9 %), Andy Warhol (5,1 %), Claude Monet (4,8 %), Jean-Michel Basquiat (4,2 %) et René Magritte (3,3 %) — pèsent plus d'un quart de l'indice, les dix premiers 37,5 %, et les vingt premiers plus de la moitié (source : Artprice).
Ces pourcentages mesurent le poids de chaque artiste dans l'indice, proportionnel à son produit de ventes aux enchères. Ils ne mesurent pas la performance de ses œuvres. Pour ces artistes, les transactions sont régulières : Picasso a été adjugé 3 729 fois en douze mois, ce qui en fait l'artiste le plus échangé au monde en 2025 (source : Artprice, Le Marché de l'Art en 2025).
Avertissement : les performances passées ne préjugent pas des performances futures. L'investissement dans des actifs non cotés présente un risque de perte partielle ou totale du capital investi.
Pourquoi si peu d'artistes concentrent autant de valeur
Analyse matis. Cinq mécanismes expliquent, selon notre lecture du marché, cette concentration. Aucun ne suffit seul ; c'est leur combinaison qui distingue un artiste de rang muséal* du reste du marché.
1. Une offre finie, qui se réduit
Pour un artiste disparu, le corpus est clos : aucune œuvre nouvelle ne viendra s'ajouter. Et une partie de ce corpus quitte définitivement le marché à mesure que les musées l'acquièrent. En France, les collections publiques sont inaliénables. L'offre disponible pour les œuvres majeures tend donc à se réduire avec le temps.
2. Une reconnaissance construite sur plusieurs décennies
Expositions dans les grandes institutions, rétrospectives, présence dans les collections permanentes, place dans l'enseignement de l'histoire de l'art : la valeur de ces artistes repose sur un consensus accumulé dans le temps. Ce consensus est plus difficile à remettre en cause que l'engouement pour un artiste récent.
3. Une demande internationale et profonde
Ces artistes sont recherchés à New York, Londres, Paris ou Hong Kong, par des collectionneurs privés comme par des institutions. Plus le nombre d'acheteurs potentiels est élevé, plus la compétition pour une œuvre est probable, et plus la formation du prix est lisible.
4. Une information plus fiable
Catalogues raisonnés, comités d'authentification, historique de ventes publiques sur plusieurs décennies : pour ces artistes, la provenance et l'authenticité d'une œuvre sont mieux documentées, et les prix comparables plus nombreux. Cela réduit une partie de l'incertitude qui pèse sur l'acheteur.
5. Un effet d'entraînement
La visibilité nourrit la demande : les artistes les plus exposés et les plus commentés sont ceux vers lesquels se tournent en priorité les nouveaux collectionneurs, ce qui renforce leur position. Ce mécanisme joue dans les deux sens : il peut aussi amplifier un désintérêt.
* L'art blue-chip fait référence à des œuvres d'art de grande valeur réalisées par des artistes majeurs, qui ont profondément marqué l'histoire de l'art, reconnus par les institutions muséales, les galeries internationales et les collectionneurs. Ces œuvres se vendent au prix le plus élevé dans les maisons de ventes aux enchères, à partir de plusieurs centaines de milliers de dollars.
Notre thèse : aller là où la valeur se concentre
La thèse d'investissement de matis découle directement de ce constat, en trois choix.
Un périmètre : les quatre courants qui concentrent la valeur. Puisque trois quarts de la valeur des enchères se concentrent sur l'impressionnisme, le post-impressionnisme, l'art moderne et l'art d'après-guerre, c'est sur ces courants, créés entre 1870 et 1980, que l'équipe Art de matis concentre son analyse.
Une sélection : les artistes dont la demande est la plus profonde. À l'intérieur de ce périmètre, matis analyse 165 artistes : ceux qui ont fait évoluer notre conception de l'art, qui sont étudiés par les musées et la critique, présents de manière régulière dans les collections des plus grands musées du monde, et soutenus par un nombre conséquent de marchands et de galeries.
Une fourchette de prix : sous les records, là où les acheteurs restent nombreux. Les œuvres sélectionnées sont valorisées entre 300 000 € et 4,5 millions d'euros. Cette fourchette se situe volontairement sous le segment des œuvres à plus de dix millions de dollars, qui porte les records mais réunit un nombre très restreint d'acquéreurs. L'objectif, selon notre analyse, est de sélectionner des œuvres des artistes les plus recherchés, dans une zone de prix où le nombre d'acheteurs potentiels reste plus large.
Penser la revente dès l'acquisition
Chez matis, la cession n'est pas une question que l'on se pose au moment de vendre : elle structure la sélection de l'œuvre dès le départ. Trois règles en découlent.
1. Un artiste doit avoir un marché, pas seulement un nom
Un artiste soutenu par un seul marchand représente un marché trop étroit, donc trop risqué. L'équipe Art retient deux conditions de profondeur : plusieurs acteurs du marché qui soutiennent l'artiste, et un volume d'œuvres suffisant pour qu'il soit montré régulièrement. Deux profils peuvent y répondre : un corpus très abondant, qui nourrit un marché actif, comme celui d'Andy Warhol ; ou un corpus rare mais très exposé à l'international et recherché par des collectionneurs importants, comme celui de Sophie Taeuber-Arp.
2. Les diligences sécurisent la revente autant que l'achat
Provenance, authenticité, état de conservation : chaque œuvre est vérifiée sur ces trois axes avant acquisition, car un acheteur les exigera à son tour. Chaque artiste dispose de son propre système d'authentification, et certains comités sont mieux reconnus par le marché que d'autres : d'où le principe de tout revérifier. Le coût d'une éventuelle restauration est intégré dès l'analyse financière.
3. Le réseau de revente est une condition de sélection
Une œuvre n'est retenue que si l'équipe Art sait où et auprès de qui elle pourra la présenter. La cession passe par des galeries internationales spécialistes de l'artiste, des foires, des expositions ou des présentations privées à des collectionneurs qui recherchent précisément ce type d'œuvre. Le choix du partenaire se fait sur deux critères : la qualité de son réseau de collectionneurs et la visibilité qu'il offre. Chaque artiste a en outre sa géographie de marché : Pierre Soulages se vend d'abord en Europe, mais la présence de ses œuvres au MoMA laisse ouverte la piste américaine.
Ces règles visent à préparer la cession ; elles ne la garantissent pas. Le délai et le prix de cession restent incertains.
Ce que cette thèse ne dit pas
- La concentration n'est pas une garantie. Un artiste reconnu peut voir sa cote reculer, et une œuvre donnée peut se vendre sous son prix d'acquisition. Le secteur d'après-guerre et contemporain a reculé quatre années de suite.
- La profondeur de marché n'est pas la liquidité. Même pour les artistes les plus échangés, une œuvre ne se revend pas à la demande et le délai de cession n'est pas garanti.
- Les agrégats ne disent pas tout. Un segment en hausse peut contenir des artistes en baisse, et inversement. L'analyse se fait œuvre par œuvre.
- Se concentrer, c'est aussi s'exposer. Une sélection resserrée sur quelques signatures réduit la diversification. Chaque société dédiée ne détenant qu'une œuvre, l'exposition se construit œuvre par œuvre.
Conclusion : conjuguer valeur artistique et valeur financière
La thèse de matis tient en une idée : chercher les œuvres où valeur artistique et valeur financière se rejoignent.
La valeur artistique, c'est la place d'un artiste dans l'histoire de l'art, validée par les musées, la critique et le temps. La valeur financière, c'est la profondeur de la demande pour ses œuvres, la lisibilité de ses prix et le nombre d'acheteurs potentiels. Sur le marché de l'art, les deux se recoupent largement : les artistes qui ont le plus marqué l'histoire sont aussi, pour l'essentiel, ceux dont le marché est le plus profond. C'est à cette intersection que matis concentre son analyse, en préparant la revente dès l'acquisition.
Cette valeur financière reste potentielle : elle n'est jamais garantie, et une œuvre peut aussi se déprécier. Les choix décrits ici sont une méthode, pas une promesse.
Avertissement : les performances passées ne préjugent pas des performances futures. L'investissement dans des actifs non cotés présente un risque de perte partielle ou totale du capital investi.
Matis analyse 165 artistes, de l'impressionnisme au contemporain — une création qui s'étend de 1870 à 1980 — et sélectionne des œuvres valorisées entre 300 000 € et 4,5 millions d'euros. Les segments impressionniste et post-impressionniste, moderne et d'après-guerre — cœur du périmètre matis — ont représenté 74 % de la valeur des ventes aux enchères mondiales de beaux-arts en 2025 (source : Art Basel & UBS, The Art Market Report 2026). Matis est une société française régulée par l'AMF (PSFP n°FP-2023-19).
Crédit image : Claude Monet, Bassin aux nymphéas, 1900. The Art Institute of Chicago, Mr. and Mrs. Lewis Larned Coburn Memorial Collection (domaine public).