L'arte è un bene rifugio?

Guerra economica, turbolenze dei mercati azionari, ritorno del protezionismo, crisi inflazionistica… Il contesto attuale porta il suo carico di instabilità sulla salute economica mondiale. Risultato? Gli investitori si orientano verso asset meno sensibili alla congiuntura.
Tra questi, l’arte è sempre più considerata un bene rifugio relativamente distinto dalle altre classi di asset più tradizionali, più colpite dall’aumento dei prezzi. Se finora questo investimento alternativo sembrava riservato ai collezionisti, il mercato dell’arte attrae oggi sempre più investitori.
Questa nuova situazione impone di porsi le seguenti domande: a quali condizioni l’arte può costituire un asset strategico? Perché rientra nelle strategie di diversificazione in periodo di crisi? Le nostre risposte in questo articolo.
Definizione: cos'è un bene rifugio?
Si parla di bene o di “asset” per designare uno strumento finanziario che rappresenta un valore che si può scambiare al fine di ottenere un rendimento nel tempo. Gli asset possono assumere diverse forme: azione, obbligazione, conto di risparmio, immobiliare, criptovaluta, valuta, prodotto derivato, quota in un fondo…
Le caratteristiche degli asset rifugio tradizionali
Alcuni di questi asset sono classificati come beni rifugio. Le loro particolarità si riassumono in tre punti:
- Sono storicamente meno volatili degli asset di mercato;
- Sono più ricercati in periodo di incertezza;
- Reagiscono secondo dinamiche proprie, poco correlate ai mercati finanziari.
Nessuna di queste classi di asset preserva il capitale investito: il rischio di perdita parziale o totale permane. Tra gli asset rifugio si trovano l’oro, le obbligazioni di Stato, alcune valute (franco svizzero, dollaro americano) o ancora l’arte.
Perché gli investitori cercano questi asset in tempi di crisi?
Se gli investitori si rivolgono ai beni rifugio nei periodi di crisi, è essenzialmente per ripartire l’esposizione del proprio patrimonio.
In tempi normali, gli investitori cercano di ottimizzare il proprio rendimento. Si orientano verso investimenti volatili, più rischiosi, con prospettive di guadagni elevati. Tra questi asset troviamo le criptovalute, i prodotti derivati… In questo caso, le perdite potenziali generate da un asset possono, se del caso, essere attenuate dai guadagni ottenuti altrove.
Al contrario, in periodo di incertezza, questi stessi investitori cercano di ridurre la propria esposizione. Si orientano verso asset meno sensibili alla congiuntura economica. Meno volatili, questi investimenti sono anche generalmente meno redditizi, anche se alcuni conservano meglio il proprio valore nel tempo. L’investimento artistico suscita a questo titolo un rinnovato interesse, in un mercato storicamente meno volatile dei mercati quotati. Questa osservazione riguarda il passato e non pregiudica la sua evoluzione.
L'arte: un asset tangibile con caratteristiche specifiche
L’arte come investimento si distingue per la sua materialità e per la sua bassa correlazione storica con i mercati finanziari. Non seguendo i cicli finanziari tradizionali, può costituire un elemento di diversificazione in periodo di incertezza. Ma investire nell’arte significa anche vivere un’esperienza emozionale.
Le specificità del mercato dell'arte
L’arte appartiene alla categoria degli asset alternativi tangibili. In altre parole, è un asset materiale, fisico. Sebbene sia anche possibile esporsi all’arte senza questa dimensione di detenzione (co-investimento), l’arte resta un investimento finanziario che risponde a codici propri. Esempio: il valore di un’opera dipende dalla quotazione del suo artista e dal suo storico, e non da una quotazione di Borsa.
Un mercato mondiale stabile da 20 anni
Il mercato dell’arte mondiale dà prova di una relativa stabilità sul lungo periodo. Nel 2025 ha generato 59,6 miliardi di dollari, in crescita del 4% su un anno dopo due anni di calo, di cui 20,7 miliardi per le vendite all’asta pubbliche, in aumento del 9% (fonte: Art Basel & UBS, The Art Market Report 2026). Negli ultimi vent’anni ha generato tra i 50 e i 70 miliardi di dollari all’anno. Questo interesse si caratterizza per diverse componenti:
- Un’internazionalizzazione degli acquirenti;
- Un ritorno alle transazioni in presenza: le fiere hanno rappresentato il 35% delle vendite dei mercanti nel 2025, contro il 31% nel 2024, mentre le vendite online scendevano al 15% del valore del mercato;
- Un interesse per gli asset tangibili.
Avvertenza: le performance passate non sono indicative di quelle future. L’investimento in asset non quotati presenta un rischio di perdita parziale o totale del capitale investito.

L’arte come bene rifugio: perché?
Storicamente meno soggetto alle fluttuazioni economiche rispetto ad altri asset tradizionali, l’investimento nell’arte ha spesso attraversato con resilienza i periodi di volatilità dei mercati. Questa constatazione riguarda il passato e non costituisce una protezione.
Un comportamento distinto da quello dei mercati finanziari
In caso di crisi economica, come abbiamo visto, gli investitori riorientano i propri investimenti verso asset meno volatili. Durante la crisi economica del 1929, ad esempio, invece degli investimenti in titoli azionari, gli investitori si sono rifugiati nell’oro. Risultato? Il prezzo dell’oncia è passato da 21 dollari nel 1929 a 35 dollari nel 1934. Poiché le opere d’arte non sono quotate, la loro valorizzazione non segue i movimenti quotidiani dei mercati finanziari. Ciò non le protegge da un calo di valore. Un fenomeno comparabile è stato osservato durante la crisi finanziaria del 2008: alcune opere hanno visto il loro prezzo mantenersi nonostante la recessione.
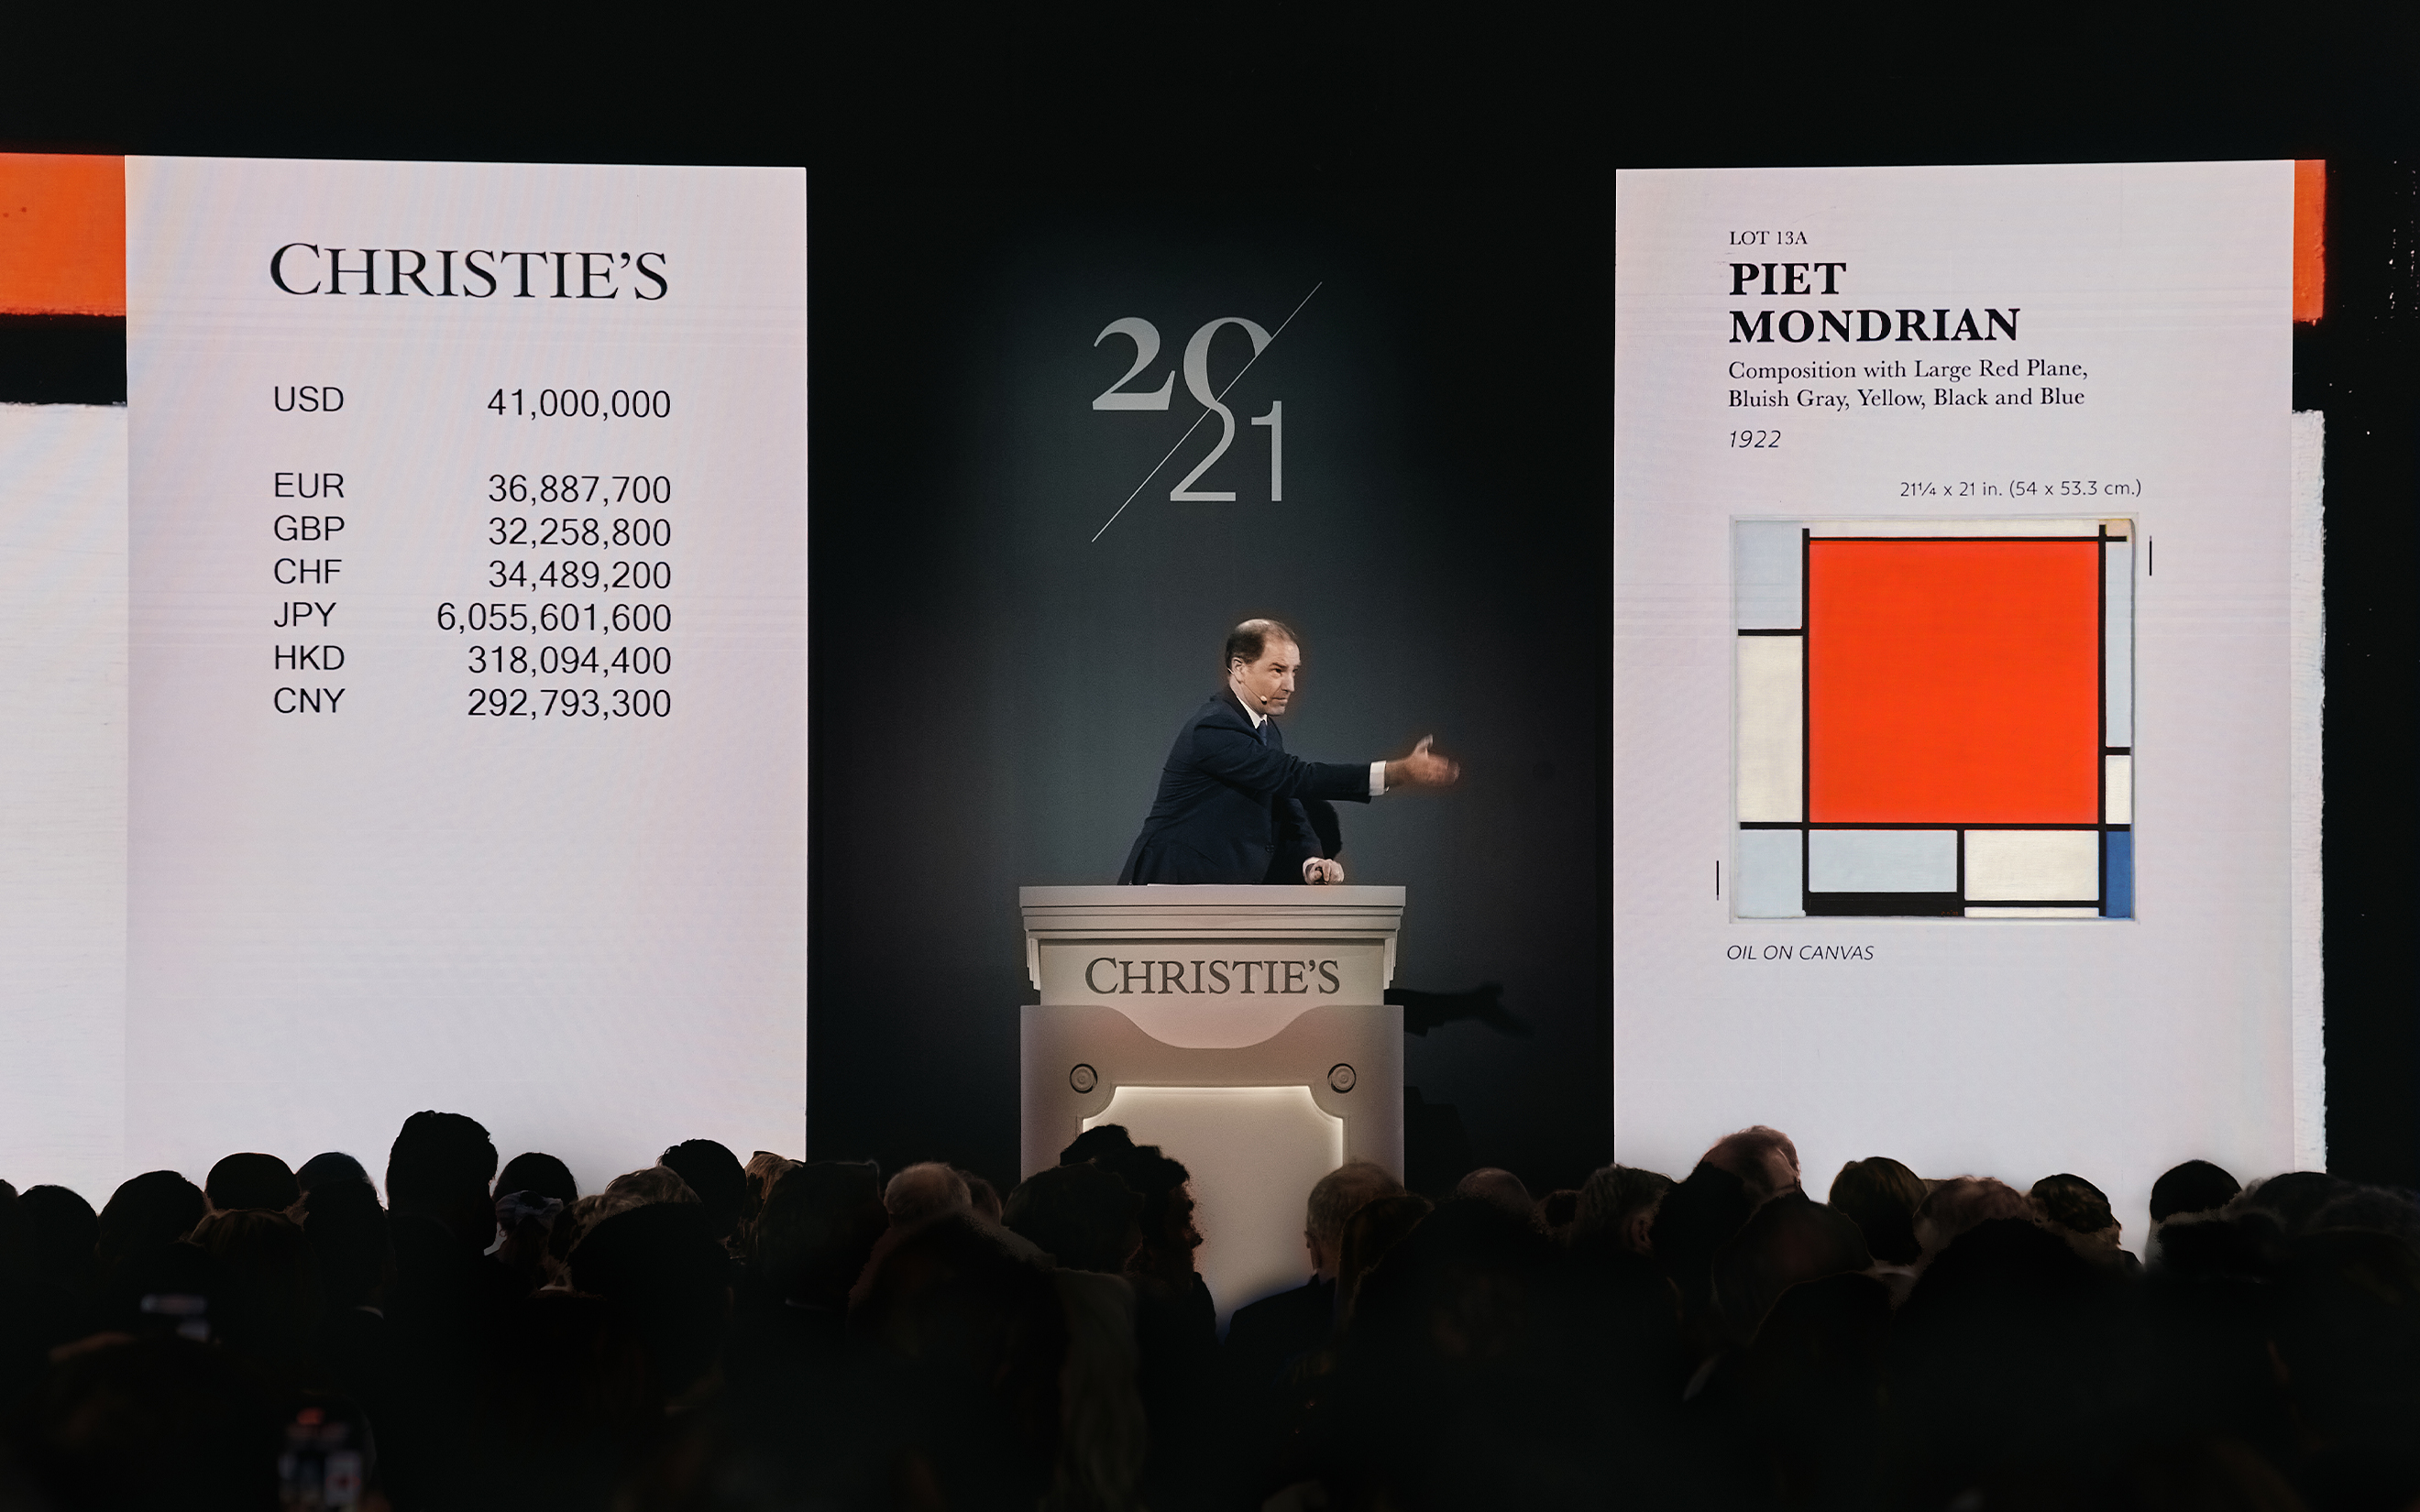
Nonostante un calo delle transazioni globali nel mercato dell’arte dopo la crisi finanziaria del 2008, le opere di artisti fondamentali che rispondono ai criteri di valorizzazione del mercato (stato di conservazione, provenienza, importanza nella storia dell’arte) hanno continuato a trovare acquirenti. A febbraio 2009, la vendita da Christie’s della Collezione Yves Saint Laurent e Pierre Bergé ha totalizzato quasi 380 milioni di euro. Il lotto di punta della vendita, una tela di Henri Matisse, Les coucous, tapis bleu et rose (1911), ha raggiunto i 35 milioni di euro, ovvero quasi tre volte la stima minima.
Avvertenza: le performance passate non sono indicative di quelle future. L’investimento in asset non quotati presenta un rischio di perdita parziale o totale del capitale investito.
Comportamento in fase di inflazione
Dal punto di vista monetario, l’arte presenta una caratteristica propria: in fase di inflazione, i beni rari e tangibili hanno storicamente conservato meglio il proprio valore rispetto alla liquidità. Gli anni ’70 ne offrono un’illustrazione: dopo gli shock petroliferi e la forte inflazione, diversi investitori istituzionali si sono rivolti agli asset tangibili, tra cui l’arte. Questa constatazione riguarda il passato e non costituisce una protezione contro l’inflazione.
Diversificazione del patrimonio
Infine, ogni investitore lo sa: “Non bisogna mai mettere tutte le uova nello stesso paniere”. Per ripartire il rischio e trovare un buon equilibrio, gli investitori ripartiscono i propri investimenti. Prendiamo l’esempio di un investitore che detiene azioni, beni immobiliari, criptovalute e una posizione in un’offerta di investimento il cui sottostante è un’opera d’arte. Il suo portafoglio sarà meglio ripartito: una perdita su uno degli asset potrà, in quel caso, essere parzialmente attenuata dal comportamento degli altri. Questa compensazione non è mai acquisita. L’arte permette quindi di diversificare il proprio portafoglio aggiungendo una dimensione emotiva al proprio patrimonio.
I limiti e le precauzioni dell'investimento in arte
Considerato come un bene rifugio, l’investimento artistico resta comunque un investimento specifico. L’arte implica immergersi nella comprensione di un mercato complesso, e richiede l’acquisizione di alcune competenze.
La questione della scarsa liquidità e della soggettività del valore
Quando si prende in considerazione un asset, è importante parlare della sua liquidità, cioè della facilità con cui può essere scambiato. Nel caso dell’arte, il limite principale riguarda la bassa liquidità di questo tipo di bene. Un’opera d’arte non si compra e non si rivende da un giorno all’altro. Per scambiare questi beni, bisogna prima stabilire il giusto prezzo, identificare un canale di rivendita adatto, trovare un acquirente interessato…

Successivamente entra in gioco la dimensione soggettiva. Il valore oggettivo è più difficile da quantificare, e risponde a meccanismi differenti rispetto a quelli di un’azione con prezzo fissato dal mercato. Il valore di un’opera dipende infatti da criteri intangibili (notorietà, mode, contesto culturale).
L’importanza dell’expertise e dei canali di acquisto affidabili
Il mondo dell’arte può sembrare complesso a prima vista. A differenza di asset più strutturati, i rischi di contraffazione, truffe o valutazioni errate esistono e non devono essere sottovalutati. Ecco perché gli investitori seguono generalmente diverse fasi:
- Passare attraverso canali riconosciuti: gallerie, case d’asta, società regolamentate di consulenza in investimenti…
- Verificare la tracciabilità dell’opera: provenienza, certificato di autenticità, storico delle vendite…
- Farsi affiancare da uno specialista: mercante, collezionista, advisor, storico dell’arte…
Regime fiscale e costi di detenzione
Una volta adottate le buone pratiche, anche la questione delle regole fiscali non va trascurata. La legislazione italiana, ad esempio, tassa le plusvalenze sulle rivendite di opere d’arte tra il 5% e il 22% in caso di reddito d'impresa. È inoltre importante tenere presente che esistono dei costi in caso di acquisto di un’opera: conservazione, assicurazione, manutenzione, stoccaggio, restauro. Prima di investire nell’arte, è essenziale tenere conto di questi elementi nel calcolo del rendimento netto. Questi elementi sono forniti a titolo di informazione generale e non costituiscono una consulenza fiscale.
Investire nell'arte oggi: quali modalità, per quali profili?
L’investimento nell’arte soffre della sua immagine da cartolina: quella del collezionista raffinato conoscitore che si basa sulle sue conoscenze e sul suo istinto. Tuttavia, la digitalizzazione ha reso questo mercato più accessibile, creando così nuovi profili di investitori.
Acquisto diretto o co-investimento
Il formato più classico resta quello dell’acquisto diretto. Un investitore acquisisce un’opera e la detiene fisicamente. Questo tipo di investimento crea un legame unico con l’oggetto e lascia all’acquirente il controllo della sua gestione (conservazione, assicurazione, rivendita) nonché l’onere dei costi associati.

Una seconda modalità si è sviluppata negli ultimi anni: il co-investimento. Più investitori finanziano insieme l’acquisizione di un’opera tramite una società progetto. Ciascuno sottoscrive obbligazioni convertibili in azioni emesse da tale società progetto, assortite da un premio di non conversione pari all’80% della plusvalenza netta. L’obiettivo di cessione è di cinque anni; trascorso questo termine, gli obbligazionisti possono convertire le proprie obbligazioni in azioni e decidere essi stessi la vendita. I suoi vantaggi? Un ticket d’ingresso più basso, l’accesso a opere di elevato valore unitario e una selezione effettuata a monte da specialisti. La sottoscrizione di titoli non quotati espone all’assenza di liquidità di tali titoli e a un rischio di perdita parziale o totale del capitale investito.
Acquisire opere d'arte: per quali profili di investitori?
I cambiamenti del settore hanno fatto emergere nuove categorie di acquirenti. Oggi si distinguono quattro grandi profili di investitori:
- I collezionisti appassionati, motivati dall’estetica, che desiderano costruire una collezione coerente nel tempo.
- I diversificatori, motivati dalla ricerca di un equilibrio patrimoniale.
- I giovani professionisti o imprenditori, motivati dalla diversificazione e interessati a nuovi formati di investimento.
- Le famiglie e gli eredi, motivati dalla costituzione di un patrimonio da trasmettere.
Conclusione: l’arte, un bene rifugio con le sue specificità
In sintesi, l’arte può essere considerata un bene rifugio relativamente distinto dalle classi di asset tradizionali. Storicamente poco correlata ai mercati finanziari, non costituisce tuttavia né una protezione contro l’inflazione né una garanzia di conservazione del valore, e resta un mercato complesso da comprendere. Prima di lanciarsi, gli investitori dovranno raddoppiare la vigilanza e scegliere le strategie adatte alla propria situazione personale e ai propri obiettivi patrimoniali.
Avvertenza: le performance passate non sono indicative di quelle future. L’investimento in asset non quotati presenta un rischio di perdita parziale o totale del capitale investito.
Matis analizza 165 artisti, dall’impressionismo al contemporaneo (una produzione che si estende dal 1870 al 1980) e seleziona opere valutate tra 300.000 € e 4,5 milioni di euro. I segmenti impressionista e post-impressionista, moderno e del dopoguerra — cuore del perimetro matis — hanno rappresentato il 74% del valore delle vendite all’asta mondiali di belle arti nel 2025 (fonte: Art Basel & UBS, The Art Market Report 2026). Matis è una società francese regolata dall’AMF (PSFP n° FP-2023-19).