Dove si concentra il valore, il mercato dell'arte si muove
Il mercato dell'arte mondiale ha rappresentato 59,6 miliardi di dollari nel 2025 (fonte: Art Basel & UBS, The Art Market Report 2026). Questo dato dà un'impressione di ampiezza. In realtà il valore è concentrato su pochi segmenti della storia dell'arte e, all'interno di questi segmenti, su un numero ristretto di artisti. Questa concentrazione è il punto di partenza della tesi di investimento di matis. Questo articolo spiega da dove nasce la tesi di matis, perché guida le nostre scelte, come orienta la preparazione della vendita delle opere e cosa non garantisce.

Quattro correnti, tre quarti del valore delle aste
Il perimetro di matis copre quattro correnti artistiche principali: l'impressionismo, il post-impressionismo, l'arte moderna e l'arte del dopoguerra, una produzione che va dal 1870 al 1980. Il report Art Basel & UBS le raggruppa in tre categorie, il cui peso nel valore delle vendite all'asta nel 2025 si è così ripartito (fonte: Art Basel & UBS, The Art Market Report 2026):
- Impressionismo e post-impressionismo: 19%, rispetto al 14% nel 2024, pari a 1,8 miliardi di dollari, dopo una crescita del 47% in valore;
- Arte moderna: 24%, pari a 2,4 miliardi di dollari, in crescita del 9%;
- Arte del dopoguerra: 31%, pari a 3,1 miliardi di dollari, primo segmento per valore nonostante un calo del 3%.
Insieme, questi segmenti hanno rappresentato il 74% del valore delle vendite all'asta mondiali. Se si aggiunge l'arte contemporanea (14%, pari a 1,4 miliardi di dollari), l'insieme delle correnti dall'impressionismo a oggi copre l'88% di questo valore; i maestri antichi in senso lato ne rappresentano solo l'11%, poco meno di 1,2 miliardi (calcolo matis su dati Art Basel & UBS, The Art Market Report 2026). Il report rileva inoltre un riequilibrio strutturale verso gli artisti affermati: nel 2025 i prezzi più elevati sono rimasti concentrati sui segmenti più consolidati del mercato, piuttosto che sugli artisti recenti.
Avvertenza: le performance passate non sono indicative di performance future. L'investimento in asset non quotati presenta un rischio di perdita parziale o totale del capitale investito.
Analisi matis. Queste quattro correnti hanno un punto in comune: la loro storia è scritta. Gli artisti sono identificati, le loro opere principali censite, il loro posto nei musei consolidato da decenni. È questo consenso, più della moda di una stagione, ad attrarre una domanda internazionale su questi segmenti. Le ripartizioni variano tuttavia di anno in anno: la quota del dopoguerra e del contemporaneo è in calo da quattro anni, quella dell'impressionismo è cresciuta fortemente nel 2025.
All'interno di questi segmenti, poche firme portano il valore
La concentrazione non si ferma ai segmenti. Si ritrova nei prezzi e nei nomi.
Un vertice di mercato che concentra il valore, e che si allarga. Oltre la metà (56%) del valore delle vendite all'asta in sala proviene da lotti aggiudicati oltre un milione di dollari. E questo segmento non è marginale: nel 2025 il numero di opere aggiudicate oltre un milione di dollari è cresciuto del 15%, e il loro valore del 21%; oltre i dieci milioni, il valore è cresciuto del 30% (fonte: Art Basel & UBS, The Art Market Report 2026).
Un solo lotto lo dimostra: il Ritratto di Elisabeth Lederer di Gustav Klimt è stato aggiudicato per 236,4 milioni di dollari da Sotheby's New York a novembre 2025, il secondo prezzo più alto mai raggiunto in un'asta. Il segmento impressionista e post-impressionista ha portato sei dei dieci lotti più cari dell'anno (fonte: Art Basel & UBS, The Art Market Report 2026).
Centinaia di migliaia di artisti, un centinaio di nomi che contano. I database di Artprice coprono oltre 865.000 artisti, e 867.000 opere sono state aggiudicate all'asta nel mondo nel 2025 (fonte: Artprice). Per monitorare il cuore del mercato, l'indice Artprice100® ne considera però solo un centinaio: gli artisti le cui vendite all'asta sono state al tempo stesso le più elevate su cinque anni e le più regolari, con almeno dieci aggiudicazioni all'anno. E anche tra questi cento nomi il valore resta concentrato. Nella composizione più recente dell'indice, pubblicata nell'aprile 2026 e stabilita al 1° gennaio 2025, i primi cinque artisti, Pablo Picasso (7,9%), Andy Warhol (5,1%), Claude Monet (4,8%), Jean-Michel Basquiat (4,2%) e René Magritte (3,3%), pesano oltre un quarto dell'indice, i primi dieci il 37,5% e i primi venti oltre la metà (fonte: Artprice).
Queste percentuali misurano il peso di ciascun artista nell'indice, proporzionale al suo fatturato di vendite all'asta. Non misurano la performance delle sue opere. Per questi artisti le transazioni sono regolari: Picasso è stato aggiudicato 3.729 volte in dodici mesi, il che ne fa l'artista più scambiato al mondo nel 2025 (fonte: Artprice, Le Marché de l'Art en 2025).
Avvertenza: le performance passate non sono indicative di performance future. L'investimento in asset non quotati presenta un rischio di perdita parziale o totale del capitale investito.
Perché così pochi artisti concentrano tanto valore
Analisi matis. Cinque meccanismi spiegano, secondo la nostra lettura del mercato, questa concentrazione. Nessuno basta da solo: è la loro combinazione a distinguere un artista di livello museale* dal resto del mercato.
1. Un'offerta finita, che si riduce
Per un artista scomparso il corpus è chiuso: nessuna opera nuova si aggiungerà. E parte di questo corpus esce definitivamente dal mercato man mano che i musei lo acquisiscono. In diversi paesi europei le collezioni pubbliche sono inalienabili. L'offerta disponibile per le opere principali tende quindi a ridursi nel tempo.
2. Un riconoscimento costruito su più decenni
Mostre nelle grandi istituzioni, retrospettive, presenza nelle collezioni permanenti, posto nell'insegnamento della storia dell'arte: il valore di questi artisti si fonda su un consenso accumulato nel tempo. Questo consenso è più difficile da rimettere in discussione dell'entusiasmo per un artista recente.
3. Una domanda internazionale e profonda
Questi artisti sono ricercati a New York, Londra, Parigi o Hong Kong, da collezionisti privati come da istituzioni. Più è alto il numero di potenziali acquirenti, più è probabile la competizione per un'opera, e più è leggibile la formazione del prezzo.
4. Un'informazione più affidabile
Cataloghi ragionati, comitati di autenticazione, storico di vendite pubbliche su più decenni: per questi artisti la provenienza e l'autenticità di un'opera sono meglio documentate, e i prezzi comparabili più numerosi. Questo riduce parte dell'incertezza che grava sull'acquirente.
5. Un effetto traino
La visibilità alimenta la domanda: gli artisti più esposti e più commentati sono quelli verso cui si rivolgono per primi i nuovi collezionisti, il che rafforza la loro posizione. Questo meccanismo funziona in entrambi i sensi: può anche amplificare un disinteresse.
* L'arte blue-chip fa riferimento a opere d'arte di grande valore realizzate da artisti di spicco, che hanno profondamente segnato la storia dell'arte, riconosciuti dalle istituzioni museali, dalle gallerie internazionali e dai collezionisti. Queste opere raggiungono i prezzi più alti nelle case d'asta, a partire da diverse centinaia di migliaia di dollari.
La nostra tesi: andare dove il valore si concentra
La tesi di investimento di matis discende direttamente da questa constatazione, in tre scelte.
Un perimetro: le quattro correnti che concentrano il valore. Poiché tre quarti del valore delle aste si concentrano su impressionismo, post-impressionismo, arte moderna e arte del dopoguerra, è su queste correnti, create tra il 1870 e il 1980, che il team Art di matis concentra la propria analisi.
Una selezione: gli artisti la cui domanda è più profonda. All'interno di questo perimetro, matis analizza all'incirca 165 artisti: quelli che hanno fatto evolvere la nostra concezione dell'arte, studiati dai musei e dalla critica, presenti in modo regolare nelle collezioni dei musei più importanti del mondo, e sostenuti da un numero consistente di mercanti e gallerie.
Una fascia di prezzo: sotto i record, dove gli acquirenti restano numerosi. Le opere selezionate sono valutate tra 300.000 € e 4,5 milioni di euro. Questa fascia si colloca volontariamente sotto il segmento delle opere oltre i dieci milioni di dollari, che detiene i record ma riunisce un numero molto ristretto di acquirenti. L'obiettivo, secondo la nostra analisi, è selezionare opere degli artisti più ricercati, in una fascia di prezzo in cui il numero di potenziali acquirenti resta più ampio.
Pensare la rivendita fin dall'acquisizione
Per matis, la cessione non è una questione che ci si pone al momento della vendita: essa struttura la selezione dell'opera fin dall'inizio. Da questo punto di partenza derivano tre regole:
1. Un artista deve avere un mercato, non solo un nome
Un artista sostenuto da un solo mercante rappresenta un mercato troppo ristretto, quindi troppo rischioso. Il team Art individua due condizioni di profondità: più operatori di mercato che sostengono l'artista, e un volume di opere sufficiente perché sia mostrato regolarmente. Due profili possono rispondere a questi criteri: un corpus molto abbondante, che alimenta un mercato attivo, come quello di Andy Warhol; oppure un corpus raro ma molto esposto a livello internazionale e ricercato da importanti collezionisti, come quello di Sophie Taeuber-Arp.
2. Le verifiche tutelano la rivendita quanto l'acquisto
Provenienza, autenticità, stato di conservazione: ogni opera viene verificata su questi tre aspetti prima dell'acquisizione, perché un acquirente le richiederà a sua volta. Ogni artista dispone di un proprio sistema di autenticazione, e alcuni comitati sono più riconosciuti dal mercato di altri: da qui il principio di riverificare tutto. Il costo di un'eventuale restaurazione è integrato già nell'analisi finanziaria.
3. La rete di rivendita è una condizione di selezione
Un'opera viene selezionata solo se il team Art sa dove e presso chi potrà presentarla. La cessione avviene tramite gallerie internazionali specializzate nell'artista, fiere, mostre o presentazioni private a collezionisti che ricercano proprio quel tipo di opera. La scelta del partner si basa su due criteri: la qualità della sua rete di collezionisti e la visibilità che offre. Ogni artista ha inoltre una propria geografia di mercato: Pierre Soulages si vende soprattutto in Europa, ma la presenza delle sue opere al MoMA lascia aperta la pista americana.
Queste regole servono a preparare la cessione; non la garantiscono. I tempi e il prezzo di cessione restano incerti.
Cosa questa tesi non dice
- La concentrazione non è una garanzia. Un artista riconosciuto può vedere la propria quotazione scendere, e un'opera può essere venduta sotto il prezzo di acquisizione. Il settore del dopoguerra e contemporaneo è in calo da quattro anni consecutivi.
- La profondità di mercato non è liquidità. Anche per gli artisti più scambiati, un'opera non si rivende su richiesta e i tempi di cessione non sono garantiti.
- Gli aggregati non dicono tutto. Un segmento in crescita può contenere artisti in calo, e viceversa. L'analisi si fa opera per opera.
- Concentrarsi significa anche esporsi. Una selezione ristretta su poche firme riduce la diversificazione. Poiché ogni società dedicata detiene una sola opera, l'esposizione si costruisce opera per opera.
Conclusione: coniugare valore artistico e valore finanziario
La tesi di matis si riassume in un'idea: cercare le opere in cui valore artistico e valore finanziario si incontrano.
Il valore artistico è il posto di un artista nella storia dell'arte, convalidato dai musei, dalla critica e dal tempo. Il valore finanziario è la profondità della domanda per le sue opere, la leggibilità dei suoi prezzi e il numero di potenziali acquirenti. Sul mercato dell'arte, i due aspetti si sovrappongono in larga misura: gli artisti che hanno lasciato il segno maggiore nella storia sono anche, per la maggior parte, quelli il cui mercato è più profondo. È su questa intersezione che matis concentra la propria analisi, preparando la rivendita fin dall'acquisizione.
Questo valore finanziario resta potenziale: non è mai garantito, e un'opera può anche deprezzarsi. Le scelte descritte qui sono un metodo, non una promessa.
Avvertenza: le performance passate non sono indicative di performance future. L'investimento in asset non quotati presenta un rischio di perdita parziale o totale del capitale investito.
Matis analizza 165 artisti, dall'impressionismo al contemporaneo, una produzione che va dal 1870 al 1980, e seleziona opere valutate tra 300.000 € e 4,5 milioni di euro. I segmenti impressionista e post-impressionista, moderno e del dopoguerra; cuore del perimetro matis, hanno rappresentato il 74% del valore delle vendite all'asta mondiali di belle arti nel 2025 (fonte: Art Basel & UBS, The Art Market Report 2026). matis è una società francese regolata dall'AMF (PSFP n° FP-2023-19), abilitata in Italia.
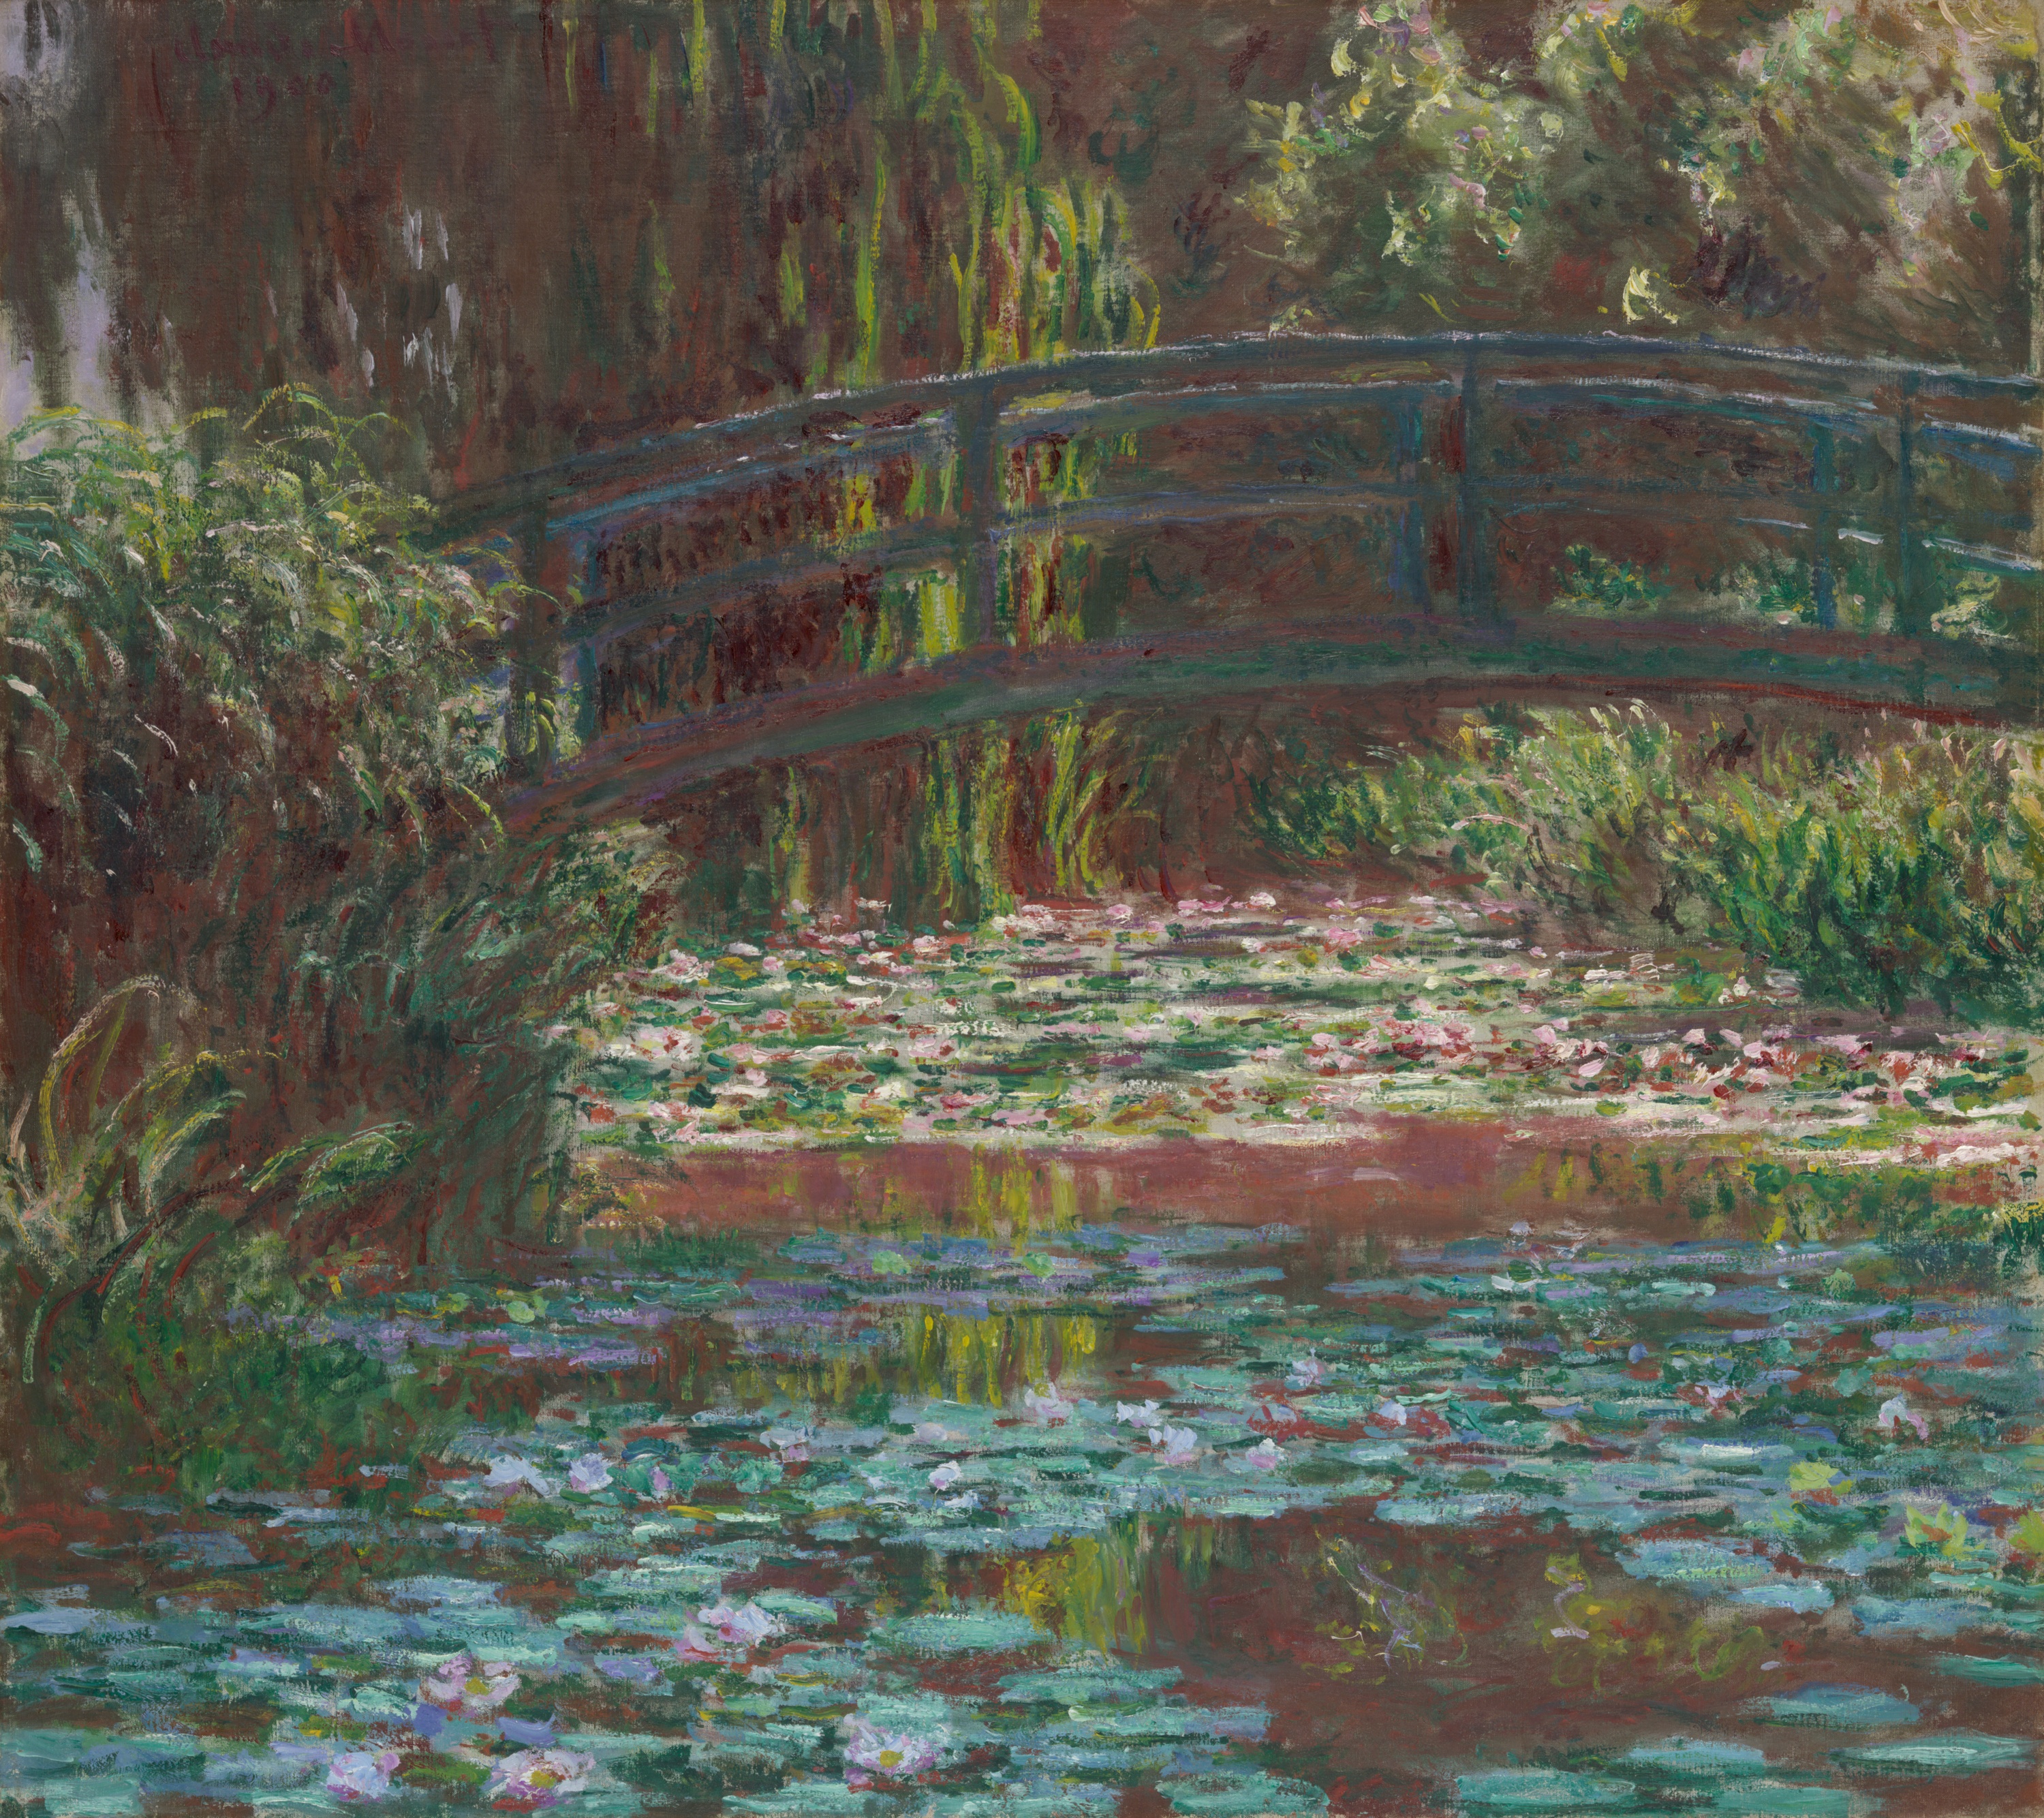
Crediti immagine: Claude Monet, Water Lily Pond, 1900. The Art Institute of Chicago, Mr. and Mrs. Lewis Larned Coburn Memorial Collection (dominio pubblico).